
Om haar privacy te beschermen, is deze casus geanonimiseerd. Enkele bedragen zijn afgerond. De gekozen aanpak was afgestemd op haar persoonlijke situatie.
Door Sharita Manuel, CFP® financieel planner en oprichter van Women Wealth
24 september 2026
Ruim 25 jaar ondernemerschap. Een zeer winstgevend bedrijf dat hard groeide en in het laatste jaar ongeveer €5 miljoen omzet draaide. Op papier zag het eruit als een financieel succesverhaal. Na haar scheiding moest zij voor het eerst niet alleen kijken naar de financiële positie van het gezin of haar onderneming, maar naar haar eigen financiële toekomst.
Die vraag confronteerde haar. Zij had jarenlang een succesvolle onderneming opgebouwd en samen was er aanzienlijk vermogen gecreëerd. Toch was haar zakelijke succes nauwelijks vertaald naar een zelfstandige financiële strategie voor haar eigen toekomst.
Tijdens haar huwelijk werd winst steeds opnieuw in de onderneming geïnvesteerd. Privé was er beperkt vrij beschikbaar vermogen, nauwelijks pensioenopbouw en een groot deel van het gezamenlijke vermogen zat vast in de woning en de onderneming.
De financiële zaken waren jarenlang grotendeels door haar partner geregeld. Na de scheiding moest zij ineens zelf beslissingen nemen over haar vermogen, beleggingen, pensioen, fiscaliteit en toekomst.
Ze wist dat ze iets moest doen, maar niet waar ze moest beginnen.
Haar inkomen was na de scheiding veranderd. Haar uitgavenpatroon nog niet. De levensstijl die jarenlang paste bij het gezamenlijke hoge inkomen, werd voortgezet terwijl haar financiële werkelijkheid inmiddels anders was.
Binnen ongeveer zes maanden was daardoor ruim 30% van het vrij beschikbare vermogen gebruikt.
Dat was voor mij het belangrijkste signaal. Niet omdat zij onvoldoende vermogen had, maar omdat het vermogen dat zij nodig had voor haar toekomst op dat moment haar levensstijl financierde.
Mijn diagnose: haar onderneming, inkomen, uitgaven, pensioen, vermogen en toekomstplannen waren nooit samengebracht in één persoonlijke financiële strategie.
De eerste stap was daarom niet beleggen. Zonder inzicht in haar cashflow, benodigde buffer, risico’s en toekomstige doelen zouden nieuwe beleggingen haar financiële situatie vooral complexer maken. Eerst moest duidelijk worden wat er was, wat zij nodig had en wat haar vermogen uiteindelijk voor haar moest mogelijk maken.
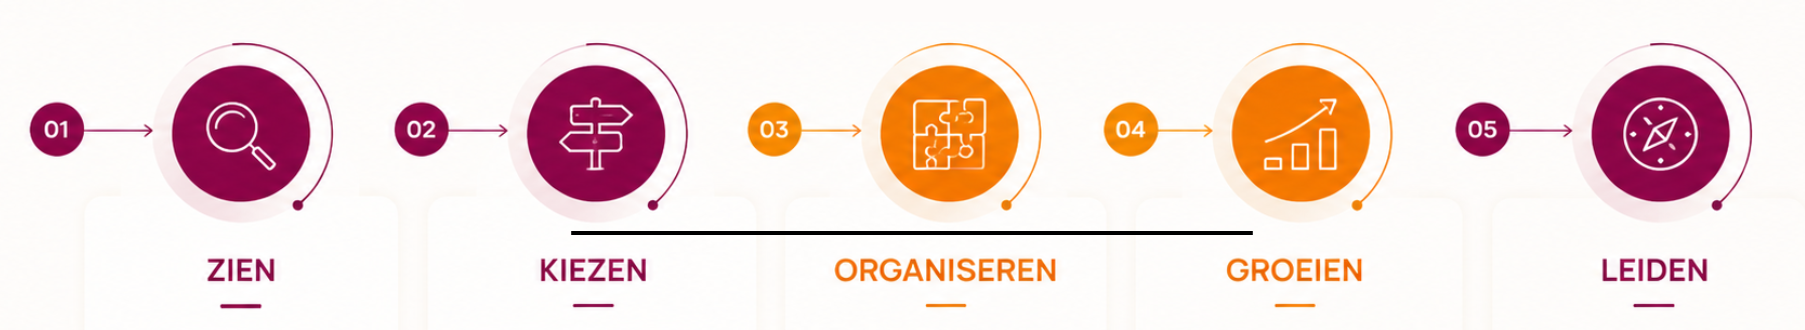
Van zien en kiezen naar organiseren
We brachten haar inkomsten, uitgaven, vermogen, pensioen, onderneming en toekomstige doelen bij elkaar. Vanuit dat totaalbeeld werkten we in een bewuste volgorde.
De neiging was om snel een beleggingsoplossing te zoeken. Maar haar grootste risico zat niet in een gemist rendement. Het zat in het ontbreken van overzicht en in een uitgavenpatroon dat niet meer bij haar nieuwe inkomen paste.
Door eerst de financiële werkelijkheid zichtbaar te maken, konden we besluiten nemen vanuit samenhang in plaats van vanuit onrust of losse productkeuzes.
Eerst maakten we haar inkomsten en uitgaven inzichtelijk. Vervolgens bouwden we een eenvoudig systeem waarmee zij haar uitgaven structureel kon organiseren en beheersen.
Het resultaat was concreet. Het bedrag dat eerst voldoende was voor ongeveer negen maanden, bood na het opnieuw organiseren van haar uitgaven ongeveer achttien maanden financiële ruimte.
Zij had niet eerst meer vermogen nodig om meer financiële ruimte te creëren. Zij moest anders omgaan met het vermogen dat er al was.
Daarna kwam de volgende stap. Een deel van het vermogen dat zij niet nodig had voor haar buffer en geplande uitgaven, werd met het oog op de langere termijn ingezet in beleggingen en vastgoed. Het doel was dat vermogen meer voor haar toekomst te laten werken. Rendement en waardegroei zijn daarbij nooit gegarandeerd.
Bij de zakelijke en juridische afwikkeling van haar aandelen is bovendien gekeken naar de samenhang tussen het vrijkomende vermogen, de fiscale gevolgen en het moment waarop middelen privé nodig zouden zijn. De beweging veranderde. Zij gebruikte haar vermogen niet langer structureel om haar levensstijl te financieren, maar leefde weer vanuit haar inkomen en gaf haar bestaande vermogen de ruimte om voor de langere termijn beschikbaar te blijven.
De cijfers veranderden, maar de belangrijkste verandering was dat zij overzicht en regie kreeg.
Aan het einde van onze samenwerking wist zij waar zij financieel stond, begreep zij welke keuzes bij haar toekomst pasten en durfde zij zelfstandig te beleggen. In plaats van maandelijks haar bestaande vermogen aan te spreken, investeerde zij iedere maand een deel van haar inkomen.
Ze nam bovendien haar dochter mee in wat zij zelf over geld en vermogen leerde. Daarmee veranderde niet alleen haar eigen financiële toekomst, maar ook het gesprek over geld binnen haar gezin.
“Ik wist niet waar ik moest beginnen en wat ik moest doen. Ik wist niet eens hoe ik ervoor stond.”
Deze ondernemer hoefde niet te leren hoe zij meer omzet moest maken. Zij had al bewezen dat zij een succesvol bedrijf kon bouwen. Haar volgende stap was leren hoe haar zakelijke succes ook haar eigen financiële toekomst kon dragen.
Je kunt jarenlang uitstekend verdienen en toch ontdekken dat je nooit bewust hebt bepaald wat al dat zakelijke succes persoonlijk voor jou moet opbouwen.
Zakelijk succes is niet automatisch privévermogen. Vermogen is bovendien niet het einddoel. Keuzevrijheid is het doel.
Herken je dat jouw onderneming groeit, terwijl nog niet duidelijk is hoe dat zakelijke succes zich vertaalt naar privévermogen en keuzevrijheid? Tijdens de Wealth Briefing krijg je inzicht in wat je financieel al hebt opgebouwd, waar de belangrijkste risico’s liggen en welke volgende stap bij jouw situatie past.
Ontdek hoe vrouwelijke ondernemers anders leren kijken naar vermogen, financiële keuzes en groei op lange termijn.