
Prinsjesdag betekent ieder jaar hetzelfde.
Nieuwe percentages.
Nieuwe grensbedragen.
Nieuwe belastingregels.
Box 1. Box 2. Box 3. Ondernemersregelingen. Wonen.
Interessant om te weten. Maar waarschijnlijk wil je als ondernemer vooral antwoord op een andere vraag:
Wat betekent dit voor mijn geld en moet ik hierdoor iets anders doen?
Voor veel ondernemers is het antwoord: niet direct. Sommige wijzigingen kosten of besparen je een paar tientjes of een paar honderd euro. Dat is goed om te weten, maar geen reden om je financiële strategie om te gooien. Andere wijzigingen kunnen duizenden euro’s verschil maken. En soms kan het moment waarop je een keuze uitvoert ineens wél relevant worden.
Daarom vind je hieronder niet alle Prinsjesdagplannen. Wel de veranderingen waarbij het de moeite waard is om even naar jouw eigen financiële situatie te kijken.
Let op: de plannen voor 2027 zijn nog niet allemaal definitief. Het Belastingplan wordt na Prinsjesdag behandeld door de Tweede en Eerste Kamer. Als beide Kamers akkoord gaan, gaan de meeste maatregelen vanaf 1 januari 2027 in.
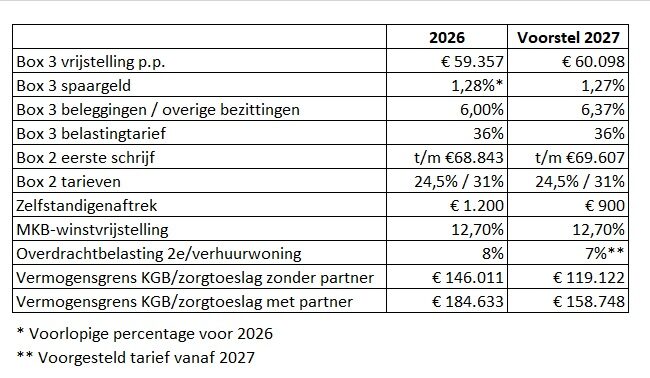
Voor 2026 bedraagt het heffingsvrije vermogen in box 3 €59.357 per persoon en het belastingtarief 36%. De cijfers voor 2027 hierboven zijn gebaseerd op de Prinsjesdaginformatie en zijn dus nog niet allemaal definitief. Dat zijn de cijfers. Maar percentages zeggen nog niet of jij iets moet doen. Daarvoor moeten we ze vertalen naar situaties.
Heb je spaargeld, beleggingen of ander vermogen in box 3? Dan is vooral de samenstelling van je vermogen interessant.
De belastingdienst rekent met een forfait. Het forfait is het rendement waarmee de Belastingdienst rekent, niet automatisch het rendement dat jij werkelijk hebt behaald. Het forfait voor spaargeld verandert nauwelijks: van voorlopig 1,28% naar 1,27%.
Bij beleggingen en andere bezittingen gebeurt meer. Daar stijgt het forfaitaire rendement van 6,00% naar 6,37%. Het heffingsvrije vermogen stijgt tegelijkertijd van €59.357 naar €60.098 per persoon. De voorgestelde 2027-percentages staan in de Prinsjesdaginformatie.
Het belastingtarief over het forfait blijft 36%.
Wat betekent dat ongeveer?
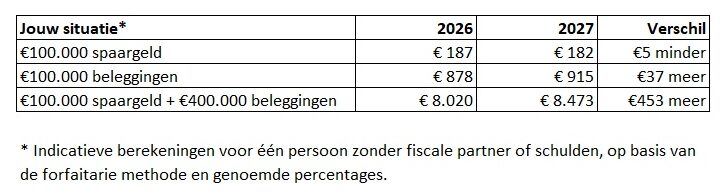
De box 3-berekening is iets ingewikkelder dan simpelweg 6% rendement over je beleggingen nemen. Eerst wordt het forfaitaire rendement per soort vermogen berekend en vervolgens wordt onder andere rekening gehouden met het heffingsvrije vermogen.
Neem bijvoorbeeld Eva.
Zij heeft €100.000 spaargeld en €400.000 beleggingen. Op basis van bovenstaande berekening stijgt haar box 3-heffing van ongeveer €8.020 naar €8.473. Ongeveer €453 meer.
Relevant? Zeker. Een reden om haar hele beleggingsstrategie te veranderen? Niet automatisch.
Moet je iets doen?
Stel dat je net als Eva ongeveer €450 meer belasting gaat betalen. Dan wil je dat weten. Maar €450 meer box 3-belasting betekent niet automatisch dat je beleggingen moet verkopen, vermogen naar je BV moet verplaatsen of je hele vermogensstrategie moet aanpassen.
De betere vraag is:
Hoe groot is het effect in mijn situatie en weegt dat op tegen de redenen waarom ik mijn vermogen op deze manier heb georganiseerd?
Belasting is onderdeel van die afweging. Niet de enige reden voor een financiële keuze.
Er staat veel geld in je BV of holding
Misschien heb je de afgelopen jaren flinke winsten gemaakt en staat inmiddels €100.000, €300.000 of €500.000 in je BV of holding. Moet je daar vóór 31 december iets mee? Op basis van de aangekondigde box 2-wijzigingen is er weinig reden voor haast.
In 2026 betaal je over box 2-inkomen tot €68.843 24,5%. Daarboven bedraagt het tarief 31%. In 2027 blijven die tarieven volgens de Prinsjesdagplannen gelijk. Alleen de grens van de eerste schijf stijgt naar €69.607.
Neem een dividenduitkering van €70.000. Door alleen de verschoven schijfgrens is het verschil tussen beide jaren ongeveer €50. Niet bepaald een reden om vanwege Prinsjesdag ineens tonnen uit je BV te halen.
Neem Eva weer. Naast haar €500.000 privévermogen heeft ze ook vermogen in haar holding. Voor haar is de interessante vraag daarom niet: Moet ik vanwege Prinsjesdag snel geld uit mijn BV halen?
De interessantere vraag is: Wat moet het geld in mijn BV voor mij gaan doen?
Moet je iets doen?
Misschien wel. Alleen waarschijnlijk om een andere reden.
Prinsjesdag verandert die vragen niet.
Maar een paar ton in je BV zonder duidelijke bestemming is óók een financiële keuze.
Ontdek hoe vrouwelijke ondernemers anders leren kijken naar vermogen, financiële keuzes en groei op lange termijn.
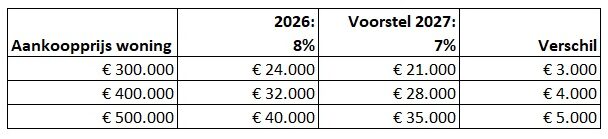
Hier kan timing ineens wél duizenden euro’s verschil maken. Voor een woning waarin je niet zelf gaat wonen, betaal je in 2026 8% overdrachtsbelasting.
Het kabinet stelt voor dit tarief vanaf 1 januari 2027 te verlagen naar 7%. Dat geldt bijvoorbeeld voor een verhuurwoning, vakantiewoning of woning voor een kind. Rijksoverheid noemt de lagere overdrachtsbelasting voor woningen die worden gekocht om te verhuren ook als een van de belastingplannen voor 2027.
Wat betekent 1 procentpunt minder?
Dat begint ergens over te gaan.
Moet je iets doen?
Ben je toch al van plan een tweede of verhuurwoning te kopen en zou de levering rond de jaarwisseling kunnen plaatsvinden?
Dan is het verstandig om de ontwikkeling van dit voorstel te volgen voordat je de leveringsdatum definitief bepaalt. Voor het toepasselijke tarief is de datum van de notariële levering bepalend. Maar was je helemaal niet van plan vastgoed te kopen? Dan is €4.000 belastingbesparing natuurlijk geen reden om €400.000 uit te geven.
Een belastingvoordeel maakt een investering niet automatisch een goede investering.
Vermogen speelt niet alleen een rol bij hoeveel belasting je betaalt. Het kan ook bepalen of je überhaupt recht hebt op bepaalde toeslagen.
In 2026 mag je voor het kindgebonden budget en de zorgtoeslag zonder toeslagpartner maximaal €146.011 aan vermogen hebben. Met een toeslagpartner is dat gezamenlijk €184.633. Dienst Toeslagen bevestigt deze grenzen voor beide regelingen. Volgens de Prinsjesdaginformatie worden de grenzen in 2027 verlaagd naar:
€119.122 zonder toeslagpartner
€158.748 met toeslagpartner
Dat kan een behoorlijk verschil maken.
Welk vermogen telt eigenlijk mee?
Hier wordt het interessant voor ondernemers met een BV. Eva uit het eerdere voorbeeld heeft €500.000 privévermogen. Voor haar verandert deze lagere vermogensgrens weinig. Ze zit nu al ruim boven de grens.
Maar neem Anne. Anne is ook ondernemer via een BV. Een groot deel van het vermogen dat zij heeft opgebouwd, zit in haar onderneming.
Privé heeft ze op 1 januari €125.000 aan meetellend vermogen. In 2026 ligt dat onder de vermogensgrens van €146.011. Onder de voorgestelde grens voor 2027 van €119.122 ligt datzelfde vermogen erboven.
2026: €125.000 → onder de grens
2027: €125.000 → boven de voorgestelde grens
Met exact hetzelfde privévermogen kan Anne dus op basis van de vermogenstoets in het ene jaar onder de grens vallen en in het andere jaar erboven. Dat betekent niet automatisch dat zij kindgebonden budget of zorgtoeslag krijgt. Voor het kindgebonden budget spelen bijvoorbeeld ook haar inkomen en gezinssituatie een rol. Voor zorgtoeslag geldt eveneens een inkomensgrens. Maar de vermogenstoets kan haar recht op toeslag wel volledig uitsluiten.
Moet je iets doen?
Ontvang je kindgebonden budget of zorgtoeslag en zit je met je vermogen in de buurt van de nieuwe grens? Dan is dit er één om vóór 1 januari te controleren.
Dienst Toeslagen kijkt naar je vermogen op 1 januari. Zit je op die datum boven de vermogensgrens, dan heb je voor dat hele jaar geen recht op de betreffende toeslag. Kom je pas later in het jaar boven de grens, dan verlies je daardoor niet alsnog je recht voor dat jaar.
Hoeveel vermogen je hebt is dus niet het enige dat telt. Waar je vermogen zich bevindt en hoe het is opgebouwd kan eveneens gevolgen hebben.
Heb je geen BV, maar ben je ondernemer voor de inkomstenbelasting? Dan spelen weer andere wijzigingen. De zelfstandigenaftrek bedraagt in 2026 €1.200 en daalt in 2027 verder naar €900. Die verlaging is overigens geen nieuwe verrassing van Prinsjesdag 2026. De stapsgewijze afbouw naar €900 in 2027 is al jaren geleden vastgelegd.
De mkb-winstvrijstelling blijft volgens de Prinsjesdaginformatie 12,7%. Daarnaast zijn wijzigingen voorzien voor onder andere de stakingsaftrek en meewerkaftrek. Dat vraagt om een andere berekening dan bij een ondernemer met een BV. Daarom behandel ik de veranderingen voor IB-ondernemers apart. Anders wordt dit alsnog het Prinsjesdagartikel waarvan je na pagina vier niet meer weet waarom je eraan begonnen was.
Moet jij vóór 31 december iets doen?
Na alle percentages en bedragen is dit uiteindelijk de check die ertoe doet. Kijk nog eens naar jouw financiële situatie als:
Herken je jezelf nergens in? Dan hoef je waarschijnlijk niet vanwege Prinsjesdag ineens financiële beslissingen te nemen. En dat is óók een uitkomst. Want niet iedere belastingwijziging vraagt om een financiële wijziging.
De interessante vraag na Prinsjesdag is daarom niet: Wat verandert er allemaal?
Maar: Wat verandert er voor mij en moet ik daardoor iets anders doen?
Dat is uiteindelijk financieel leiderschap. Niet bij ieder nieuw percentage in beweging komen. Wel weten wat er verandert, begrijpen wat het voor jouw situatie betekent en vervolgens bewust kiezen wanneer je wel en niet in actie komt.
Welke financiële keuzes zijn voor jou relevant?
Prinsjesdag is geweest. Maar weet jij al wat jij vóór 31 december met je geld moet doen?
Tijdens de Wealth Briefing (vrijdag 2 oktober) vertalen we de belangrijkste veranderingen voor 2027 naar jouw onderneming, privévermogen en financiële keuzes. Niet alle nieuwe belastingregels. Wel: wat raakt jou, wat niet en welke financiële keuzes verdienen vóór het einde van het jaar je aandacht?